Un regalo bonito no garantiza ganancias
Un conjunto de regalo puede parecer una excelente oportunidad comercial. Reúnes varios productos, añades una presentación atractiva y ofreces una compra conveniente.
Pero hay una pregunta que muchas tiendas pasan por alto: ¿cuánto dinero queda después de pagar los productos, preparar el conjunto y completar la venta?
En una boutique infantil, una tienda de regalos o un pequeño comercio que atiende a familias, es fácil subestimar el costo de una caja decorativa, los materiales de presentación o los minutos necesarios para ensamblar cada pedido.
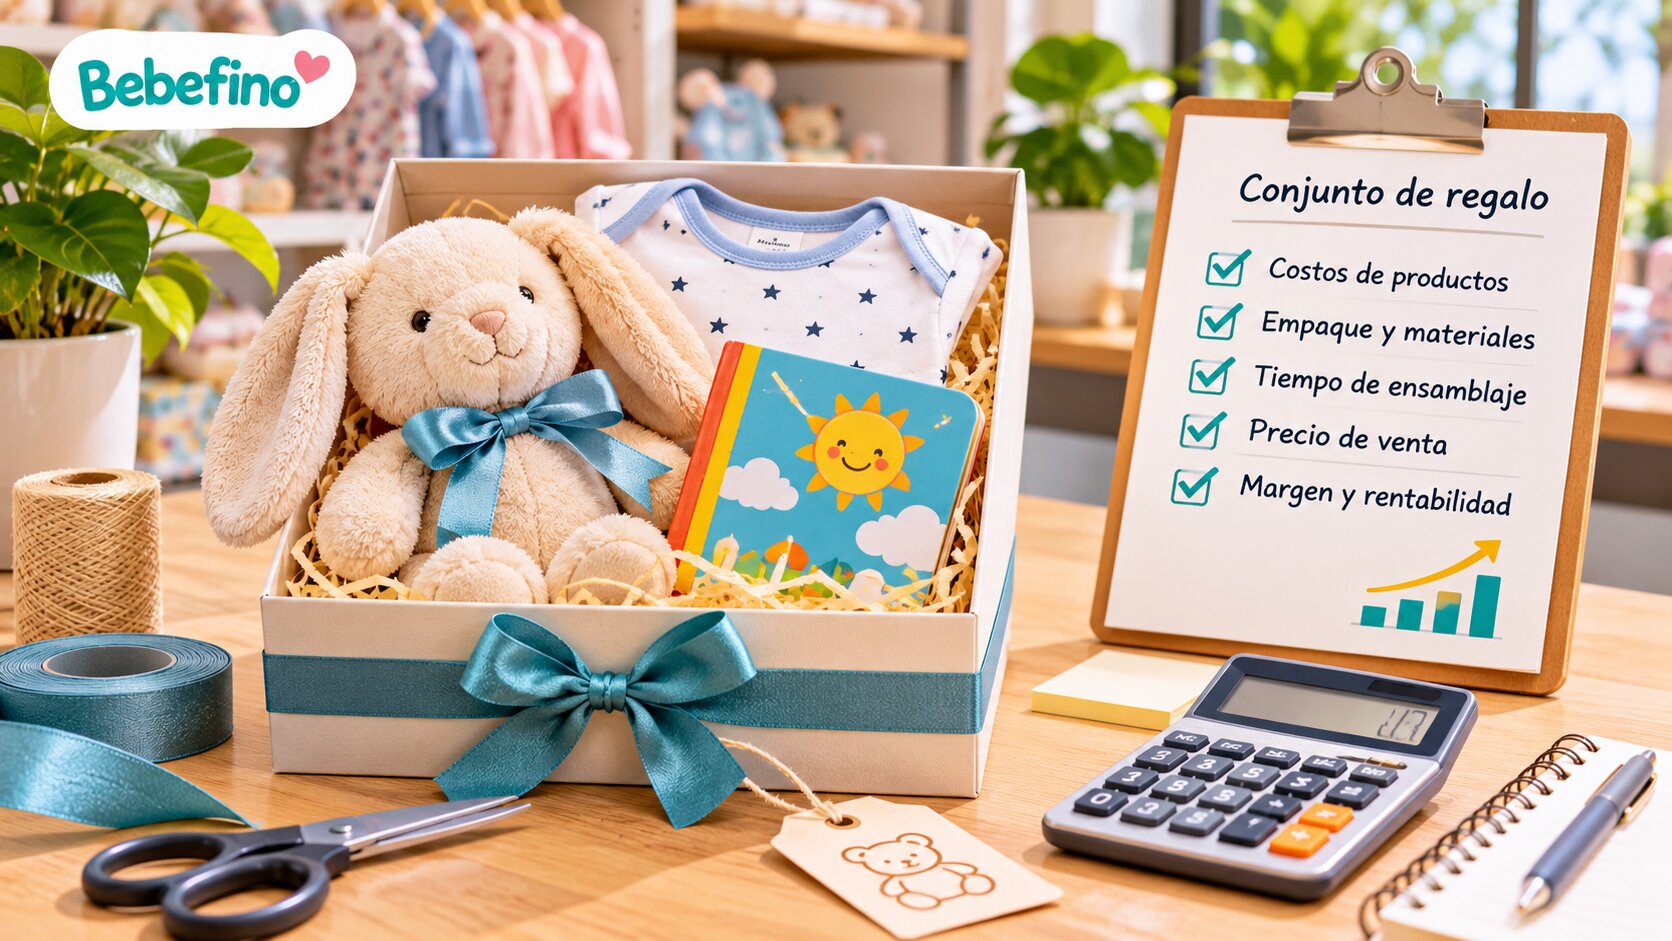
Un conjunto rentable no es simplemente aquel cuyo precio supera el costo de los artículos. Es una oferta que genera suficiente contribución económica, puede prepararse consistentemente y no crea problemas innecesarios de inventario.
Esta guía presenta un método práctico para decidir qué conjuntos ofrecer, cómo calcularlos y cuándo conviene mantener los productos separados.
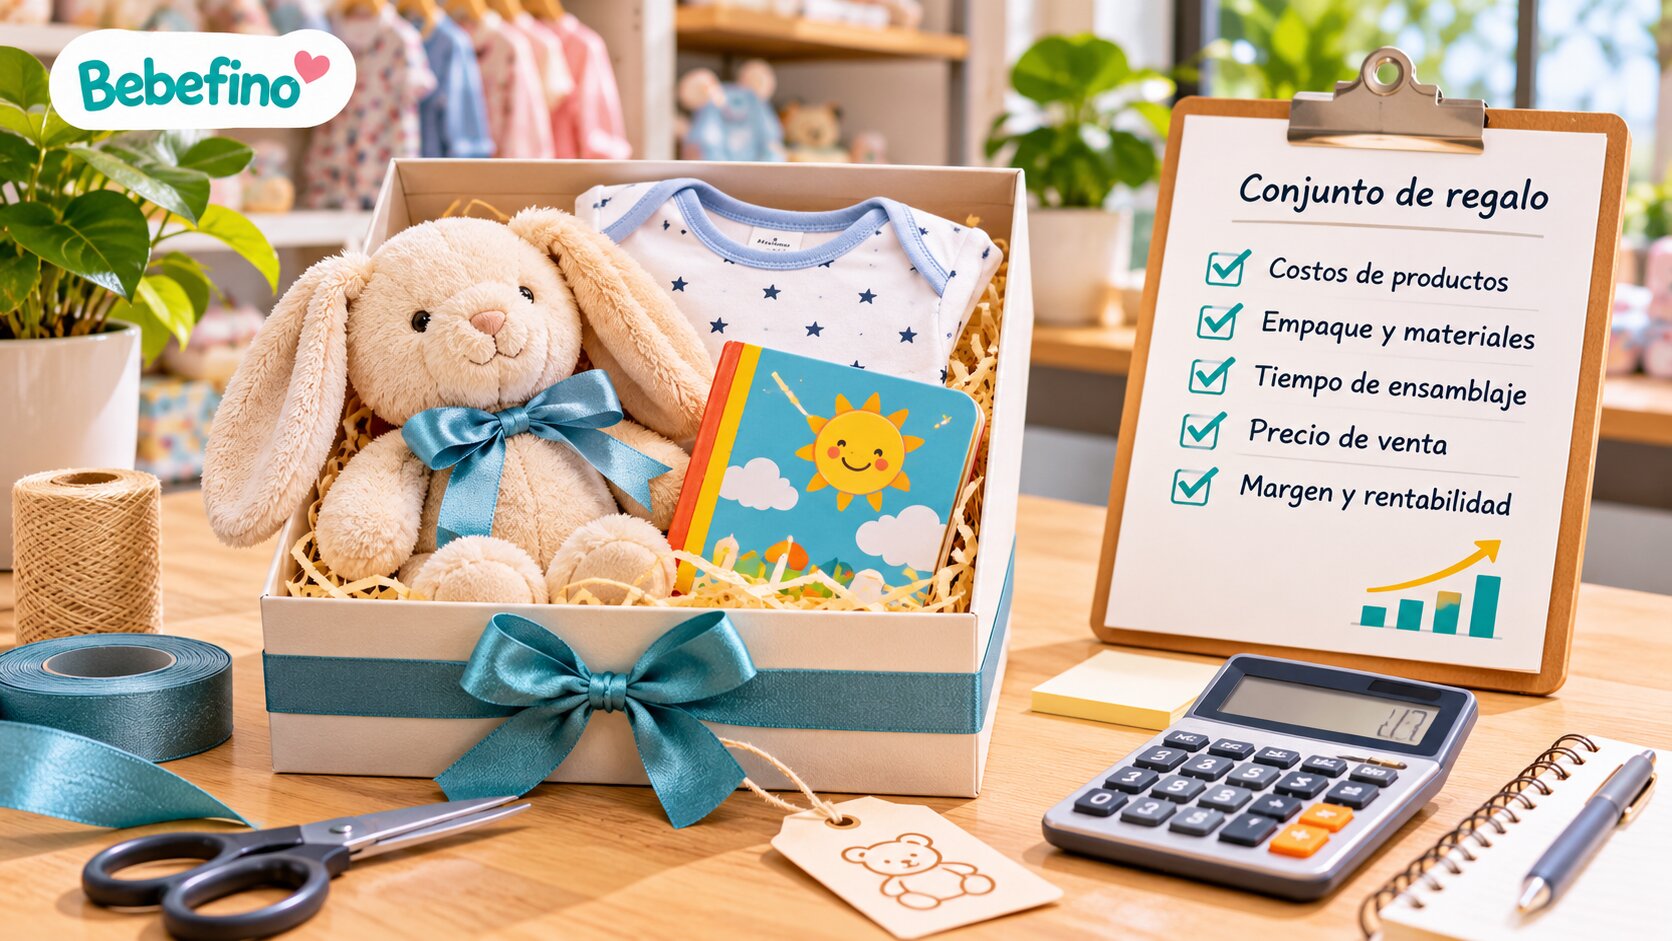
1. Cuándo conviene vender conjuntos de regalo
Un conjunto comercial reúne dos o más productos que se venden como una oferta identificable.
La ventaja para el comprador puede ser la comodidad, una selección coherente o una presentación lista para regalar. El negocio, por su parte, podría aumentar el valor de la compra, facilitar ciertas decisiones o mover artículos complementarios.
Sin embargo, vender más productos por transacción no garantiza obtener más ganancias.
Antes de crear un conjunto, comprueba tres condiciones:
- Los artículos tienen una relación funcional o comercial clara.
- La tienda puede mantener disponibilidad de todos los componentes.
- El precio cubre los costos relevantes y deja una contribución suficiente.
Por ejemplo, una boutique infantil podría reunir una prenda, un libro y un accesorio apropiado para el destinatario. La selección exacta depende de la edad indicada, las especificaciones y la información verificable de cada producto.
No es necesario incluir cinco artículos cuando tres cumplen el propósito del conjunto.
2. Identifica todos los costos
El primer paso consiste en separar los costos de los productos de los costos de preparar y vender la oferta.
Costos de los componentes
Incluye el costo real de adquisición de cada producto, considerando los cargos de abastecimiento atribuibles a la mercancía.
No utilices automáticamente el precio individual de venta como si fuera el costo de compra.
Costos de presentación
Registra los materiales utilizados para entregar el conjunto:
- Caja, bolsa o recipiente.
- Papel protector o material de relleno.
- Cinta, etiquetas y tarjetas.
- Materiales adicionales necesarios para proteger los artículos.
La presentación importa, pero también debe tener presupuesto.
Tiempo de ensamblaje
El trabajo de preparar un conjunto tiene valor económico, incluso cuando lo realiza la persona propietaria.
Una fórmula útil es:
Costo de ensamblaje = minutos de preparación ÷ 60 × costo laboral por hora.
Si preparar un conjunto requiere 12 minutos y el costo laboral estimado es $20 por hora, el ensamblaje representa $4.
La cifra de $20 es un supuesto ilustrativo, no una tarifa salarial recomendada.
Otros costos variables
Considera los cargos que cambian con cada venta, como procesamiento de pagos, materiales adicionales, pérdidas esperadas y entrega cuando el negocio absorbe ese gasto.
Distingue esos costos de los gastos fijos generales, como alquiler, servicios administrativos y suscripciones. Estos últimos deben cubrirse con la contribución de las ventas, pero no necesariamente se pagan de nuevo por cada conjunto.
3. Calcula un precio con margen suficiente
Una vez conocido el costo variable completo, puedes determinar la contribución económica de cada conjunto.
Contribución por conjunto = precio neto de venta − costos variables.
El margen de contribución porcentual es:
Margen de contribución (%) = contribución ÷ precio neto de venta × 100.
El margen bruto contable y el margen de contribución no siempre son equivalentes. El primero depende del costo de ventas reconocido; el segundo considera los costos variables pertinentes para la decisión.
Cuidado con confundir margen y recargo
Supongamos un costo de $34.
Si añades un recargo del 20 % sobre ese costo, el precio resulta en $40.80. Sin embargo, el margen sobre el precio de venta sería aproximadamente 16.7 %, no 20 %.
Si tu objetivo fuera obtener un margen de contribución del 35 % y todos los costos variables permanecieran en $34:
Precio requerido = $34 ÷ (1 − 0.35) = $52.31 aproximadamente.
El objetivo del 35 % es solo un ejemplo. Cada tienda debe determinar el margen necesario según su estructura de costos, gastos fijos, volumen y mercado.
Si los costos de procesamiento dependen del precio cobrado, debes incorporarlos correctamente al cálculo en lugar de tratarlos como una cantidad fija cuando no lo son.
4. Ejemplo de un conjunto de $49
Imaginemos una tienda infantil que está considerando vender un conjunto de regalo.
Los siguientes importes son completamente hipotéticos.
| Concepto | Costo |
|---|---|
| Prenda infantil | $12.00 |
| Libro | $8.00 |
| Accesorio | $5.00 |
| Materiales de presentación | $2.50 |
| Ensamblaje | $4.00 |
| Procesamiento de pago estimado | $1.50 |
| Reserva estimada para pérdidas variables | $1.00 |
| Costo variable total | $34.00 |
Si el precio neto del conjunto es $49, el cálculo sería:
| Indicador | Resultado |
|---|---|
| Precio neto de venta | $49.00 |
| Costo variable total | $34.00 |
| Contribución por conjunto | $15.00 |
| Margen de contribución | 30.6 % |
Esto significa que cada venta aportaría $15 para cubrir los gastos fijos y, posteriormente, generar beneficio.
No significa que la tienda obtuvo $15 de ganancia neta.
Si el negocio tuviera $300 de gastos fijos mensuales asignados exclusivamente a esta oferta, necesitaría vender 20 conjuntos al mes para cubrirlos, suponiendo que los costos y precios permanecen constantes y que no hay otras contribuciones asignadas.
La fórmula es:
Punto de equilibrio en unidades = costos fijos ÷ contribución por unidad.
En este caso:
$300 ÷ $15 = 20 conjuntos.
Los resultados reales dependerán de las ventas, descuentos, devoluciones, comisiones, cambios en costos y demás condiciones operativas.
5. Controla el inventario de cada componente
Una oferta puede tener buen margen y aun así convertirse en un problema si sus componentes no están disponibles al mismo tiempo.
Supongamos que la tienda tiene:
| Componente | Unidades disponibles |
|---|---|
| Prendas | 12 |
| Libros | 8 |
| Accesorios | 15 |
| Cajas | 10 |
Si cada conjunto utiliza una unidad de cada elemento, la tienda podrá preparar como máximo ocho conjuntos completos, siempre que esas unidades no estén reservadas para otros pedidos.
El componente con menor disponibilidad determina la capacidad real del conjunto.
Evita contar dos veces el inventario
Cuando un artículo se vende individualmente y también forma parte de un conjunto, ambas ofertas consumen el mismo inventario físico.
La tienda debe registrar esa relación para no vender unidades que ya fueron comprometidas.
Una solución sencilla puede ser una hoja de cálculo que incluya:
- Identificador del conjunto.
- Componentes y cantidades.
- Costo vigente de cada componente.
- Existencias disponibles.
- Cantidad máxima de conjuntos que pueden prepararse.
- Fecha de la última revisión.
Si el volumen aumenta, considera un sistema que permita administrar conjuntos y descontar automáticamente los componentes. Verifica esa funcionalidad antes de contratarlo.
Define una política de sustituciones
Si se agota un artículo, no lo reemplaces silenciosamente por otro de menor valor o características distintas.
Confirma la alternativa con el comprador y actualiza las especificaciones y el cálculo de costos. Si la sustitución cambia el uso previsto, la edad indicada o una advertencia del producto, revisa esos datos antes de ofrecerla.
6. Decide si ofrecer descuentos
Una estrategia frecuente consiste en presentar el conjunto a un precio inferior a la suma de los productos individuales.
Puede resultar atractiva, pero merece un cálculo separado.
Usando el ejemplo anterior:
- Precio original del conjunto: $49.
- Descuento del 10 %: $4.90.
- Precio después del descuento: $44.10.
- Costos variables supuestos, sin cambios: $34.
- Nueva contribución: $10.10.
- Nuevo margen de contribución: aproximadamente 22.9 %.
El descuento redujo la contribución de $15 a $10.10.
La tienda tendría que evaluar si el volumen adicional esperado compensa esa reducción. No basta con esperar que la promoción atraiga más compradores.
También puedes comunicar valor sin ofrecer descuentos: disponibilidad inmediata, selección complementaria o una preparación sencilla. Solo promete estos beneficios cuando realmente puedas cumplirlos.
7. Compara tres formas de vender conjuntos
No existe una estructura universalmente superior.
| Modalidad | Ventaja | Riesgo principal |
|---|---|---|
| Conjunto prearmado | Preparación rápida al vender | Inventario inmovilizado si no se vende |
| Conjunto armado bajo pedido | Más flexibilidad para usar existencias | Tiempo de preparación y disponibilidad |
| Selección individual con presentación opcional | Permite al cliente escoger componentes | Menor estandarización y costo variable de preparación |
Para una tienda pequeña con demanda incierta, armar bajo pedido puede ser un buen punto de partida.
Si el negocio recibe pedidos frecuentes del mismo conjunto, preparar una cantidad limitada por adelantado podría reducir tiempos.
En ambos casos, conserva un registro de costos y confirma qué incluye exactamente el precio anunciado.
Los paquetes comerciales para celebraciones, con servicios, personalización, cantidades mínimas o fechas de entrega especiales, requieren una evaluación diferente.
8. Mide resultados antes de ampliar la oferta
Empieza con una prueba pequeña en lugar de lanzar muchas combinaciones simultáneamente.
Selecciona dos o tres conjuntos que puedas preparar con el inventario existente.
Durante el periodo de prueba, registra:
- Unidades vendidas por conjunto.
- Precio neto recibido.
- Costos variables reales.
- Tiempo de preparación.
- Devoluciones y sustituciones.
- Componentes que se agotan primero.
- Contribución total obtenida.
Compara el resultado con la alternativa de vender los artículos por separado.
Una oferta puede tener buena rotación, pero reducir la contribución total si desplaza ventas individuales más rentables. Por eso conviene evaluar tanto la rentabilidad por conjunto como el efecto sobre el inventario y las demás ventas.
9. Errores que reducen la rentabilidad
Usar el precio de los productos como único costo
Olvidar empaque, trabajo y procesamiento sobrestima el dinero disponible. Solución: utiliza una ficha de costos por conjunto y actualízala cuando cambien los proveedores.
Ofrecer descuentos antes de calcular el margen
Un precio atractivo puede dejar una contribución insuficiente. Solución: calcula primero el precio mínimo operativo y después evalúa cualquier promoción.
Preparar demasiados conjuntos
El exceso de inventario armado reduce la flexibilidad para vender componentes individuales. Solución: prepara cantidades basadas en ventas comprobadas, no solamente en expectativas.
Combinar artículos incompatibles
En productos infantiles, la coherencia comercial nunca debe sustituir las advertencias, restricciones por edad o instrucciones del fabricante. Solución: verifica cada componente y presenta sus características sin promesas de seguridad o desarrollo no respaldadas.
No separar el IVU del ingreso del negocio
Cuando aplique el impuesto sobre ventas y uso, no lo trates automáticamente como ingreso comercial propio ni como margen. Distingue precio, impuestos cobrados y cargos de entrega según las condiciones correspondientes. La configuración tributaria específica debe comprobarse para la operación real.
10. Plan de acción para tu tienda
Antes de incorporar una nueva oferta, completa esta revisión:
Un conjunto rentable requiere algo más que una buena presentación. Necesita costos documentados, un precio sostenible y suficiente control operativo para que cada venta contribuya al negocio.
La decisión correcta puede ser vender un conjunto, simplificarlo o mantener sus artículos separados. Lo importante no es cuántos productos entran en la caja, sino cuánto valor económico y operativo conserva la tienda después de venderla.
Preguntas frecuentes
¿Qué margen debe tener un conjunto de regalo?
No existe un porcentaje adecuado para todos los negocios. El margen objetivo depende de costos variables, gastos fijos, volumen, competencia y riesgo comercial. Calcula primero la contribución que necesita tu tienda.
¿Es obligatorio ofrecer un descuento?
No. La comodidad, la selección de artículos y la disponibilidad pueden justificar una oferta agrupada, siempre que los beneficios comunicados sean reales.
¿Conviene vender conjuntos sin tener inventario preparado?
Puede ser viable cuando el negocio confirma existencias y tiempos de ensamblaje antes de aceptar el pedido. La modalidad bajo pedido requiere condiciones claras y control de componentes.
¿Cómo sé si un conjunto funciona mejor que vender los productos separados?
Compara la contribución total obtenida, el tiempo de preparación, las ventas desplazadas y la rotación de inventario. El número de unidades vendidas por sí solo no responde esa pregunta.
Por: Rex Iriarte, editor y colaborador de Bebefino.
Nota editorial: Los importes, márgenes, cantidades y escenarios utilizados son ilustrativos. Esta guía ofrece un método de análisis comercial general, no asesoría financiera o tributaria individualizada.